
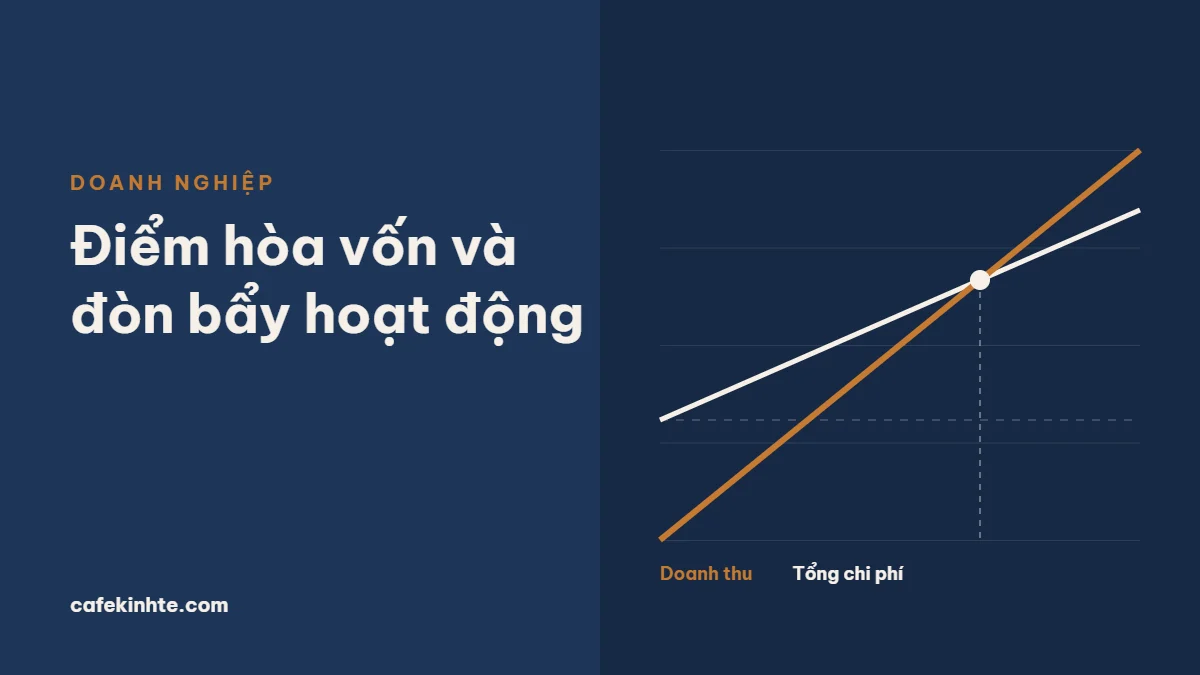
Điểm hòa vốn (break-even point) là mức sản lượng hoặc doanh thu tại đó tổng biên đóng góp vừa bù đủ chi phí cố định, nên lợi nhuận hoạt động bằng 0.
Với CEO và CFO, con số này cho biết doanh nghiệp chịu được mức sụt doanh thu bao nhiêu và một đợt giảm giá cần thêm bao nhiêu đơn hàng.
Bài viết hướng dẫn cách tách chi phí, tính điểm hòa vốn, đọc biên an toàn và đòn bẩy hoạt động DOL, kèm ví dụ số của Công ty Thành An.
Những điểm chính
- Sản lượng hòa vốn = Chi phí cố định ÷ Biên đóng góp đơn vị; doanh thu hòa vốn = Chi phí cố định ÷ Tỷ lệ biên đóng góp.
- Chi phí hỗn hợp phải được tách đúng thành phần cố định và biến đổi.
- Biên an toàn cho biết doanh thu được phép giảm bao nhiêu trước khi lỗ; DOL bằng nghịch đảo của biên an toàn.
- Với tỷ lệ biên đóng góp 40%, giảm giá 5% đòi hỏi sản lượng tăng khoảng 14,3% chỉ để giữ nguyên lợi nhuận.
- Doanh nghiệp nhiều sản phẩm tính theo cơ cấu bán hàng; cơ cấu đổi thì điểm hòa vốn đổi theo.
Điểm hòa vốn là gì?
Điểm hòa vốn là điểm doanh thu bằng tổng chi phí cố định (fixed costs) và chi phí biến đổi (variable costs), nên lợi nhuận hoạt động trước lãi vay và thuế (EBIT) bằng 0.
EBIT = (Giá bán − Biến phí đơn vị) × Sản lượng − Chi phí cố định
Đây là phương trình gốc của phân tích chi phí – sản lượng – lợi nhuận (CVP). Đặt EBIT bằng 0 và giải theo sản lượng, ta có điểm hòa vốn.
Tách chi phí cố định và biến đổi thế nào cho đúng?
Cách tách đúng là phân loại chi phí theo hành vi với sản lượng trong một phạm vi hoạt động (relevant range), không theo tên tài khoản kế toán.
Biến phí tăng tỷ lệ thuận với sản lượng, như nguyên vật liệu, bao bì, hoa hồng. Định phí giữ nguyên trong phạm vi hoạt động, như thuê xưởng, khấu hao, lương quản lý.
Phần khó là chi phí hỗn hợp (mixed costs) như điện, bảo trì: có phần cố định và phần biến đổi. Hai cách tách phổ biến là cực đại – cực tiểu và hồi quy.
Phương pháp cực đại – cực tiểu
Phương pháp cực đại – cực tiểu (high-low method) chỉ dùng hai tháng có sản lượng cao nhất và thấp nhất để ước tính biến phí đơn vị.
Biến phí đơn vị = (Chi phí tháng cao nhất − Chi phí tháng thấp nhất) ÷ (Sản lượng cao nhất − Sản lượng thấp nhất)
Công ty Thành An, nhà sản xuất máy lọc nước giả định, có số liệu chi phí sản xuất chung hỗn hợp sáu tháng như bảng dưới.
| Tháng | Sản lượng (máy) | Chi phí hỗn hợp (triệu đồng) |
|---|---|---|
| Tháng 1 | 520 | 1.340 |
| Tháng 2 | 610 | 1.440 |
| Tháng 3 | 480 | 1.300 |
| Tháng 4 | 700 | 1.530 |
| Tháng 5 | 650 | 1.475 |
| Tháng 6 | 560 | 1.395 |
Tháng 4 cao nhất, tháng 3 thấp nhất. Biến phí đơn vị là 230 ÷ 220 ≈ 1,045 triệu đồng/máy; phần cố định là 1.530 − (230 ÷ 220) × 700 ≈ 798,2 triệu đồng/tháng.
Phương pháp hồi quy
Hồi quy bình phương nhỏ nhất (least-squares regression) dùng toàn bộ dữ liệu nên ít bị một tháng bất thường làm lệch.
Kết quả: biến phí 1,038 triệu đồng/máy, phần cố định 804,5 triệu đồng/tháng.
Hệ số R² đạt 0,996: sản lượng giải thích gần hết biến động chi phí. Nếu R² thấp, cần tìm động lực chi phí khác.
Phân loại chi phí theo hành vi cũng là nền tảng để kiểm soát chi phí doanh nghiệp theo từng trung tâm trách nhiệm.
Tính điểm hòa vốn theo sản lượng và theo doanh thu ra sao?
Sản lượng hòa vốn bằng chi phí cố định chia biên đóng góp đơn vị; doanh thu hòa vốn bằng chi phí cố định chia tỷ lệ biên đóng góp.
Biên đóng góp đơn vị (contribution margin) = Giá bán − Biến phí đơn vị
Tỷ lệ biên đóng góp (CM ratio) = Biên đóng góp đơn vị ÷ Giá bán
Sản lượng hòa vốn = Chi phí cố định ÷ Biên đóng góp đơn vị
Doanh thu hòa vốn = Chi phí cố định ÷ Tỷ lệ biên đóng góp
Thành An bán máy giá 5,0 triệu đồng, biến phí 3,0 triệu đồng/máy, chi phí cố định 12.000 triệu đồng/năm. Biên đóng góp đơn vị là 2,0 triệu, tỷ lệ biên đóng góp 40%.
Sản lượng hòa vốn là 12.000 ÷ 2,0 = 6.000 máy. Doanh thu hòa vốn là 12.000 ÷ 40% = 30.000 triệu đồng, đúng bằng 6.000 máy × 5,0 triệu.
Công thức theo doanh thu hữu ích khi danh mục rộng hoặc đơn vị tính không đồng nhất. Cách đọc biên đóng góp ở cấp khách hàng có trong bài unit economics: CAC, LTV.
Biên an toàn đọc thế nào?
Biên an toàn (margin of safety) là khoảng cách giữa doanh thu kế hoạch và doanh thu hòa vốn, cho biết doanh thu có thể giảm bao nhiêu trước khi lỗ.
Biên an toàn (%) = (Doanh thu kế hoạch − Doanh thu hòa vốn) ÷ Doanh thu kế hoạch
Thành An kế hoạch bán 8.000 máy, doanh thu 40.000 triệu đồng. Biên an toàn là 2.000 máy, tương đương 10.000 triệu đồng, hay 25% doanh thu kế hoạch.
Không có ngưỡng chuẩn chung. Nếu doanh thu ngành từng dao động 30% giữa năm tốt và năm xấu, biên an toàn 25% là mỏng; nên tự đặt ngưỡng cảnh báo nội bộ.
Doanh nghiệp nhiều sản phẩm tính theo cơ cấu bán hàng ra sao?
Doanh nghiệp nhiều sản phẩm dùng tỷ lệ biên đóng góp bình quân gia quyền theo cơ cấu doanh thu (sales mix), rồi lấy chi phí cố định chung chia cho tỷ lệ này.
Công ty Minh Phát, doanh nghiệp bánh kẹo giả định, có doanh thu kế hoạch 24.000 triệu đồng và chi phí cố định chung 6.900 triệu đồng/năm.
| Dòng sản phẩm | Tỷ trọng doanh thu | Tỷ lệ biên đóng góp | Doanh thu (triệu đồng) | Biên đóng góp (triệu đồng) | Doanh thu hòa vốn (triệu đồng) |
|---|---|---|---|---|---|
| Bánh quy hộp | 50% | 35% | 12.000 | 4.200 | 10.000 |
| Kẹo túi | 30% | 40% | 7.200 | 2.880 | 6.000 |
| Bánh bông lan | 20% | 25% | 4.800 | 1.200 | 4.000 |
| Tổng / bình quân | 100% | 34,5% | 24.000 | 8.280 | 20.000 |
Doanh thu hòa vốn bằng 6.900 ÷ 34,5% = 20.000 triệu đồng. EBIT kế hoạch là 8.280 − 6.900 = 1.380 triệu đồng, biên an toàn khoảng 16,7%.
Giả sử doanh thu vẫn 24.000 triệu nhưng cơ cấu chuyển sang 35/30/35, nghiêng về bánh bông lan biên thấp. Tỷ lệ biên đóng góp bình quân giảm còn 33%.
Doanh thu hòa vốn tăng lên khoảng 20.909,1 triệu đồng, EBIT giảm còn 1.020 triệu đồng. Doanh thu không đổi, nhưng lợi nhuận mất khoảng 26,1% chỉ vì cơ cấu.
Đòn bẩy hoạt động DOL khuếch đại lợi nhuận thế nào?
Độ lớn đòn bẩy hoạt động (degree of operating leverage, DOL) cho biết EBIT thay đổi bao nhiêu phần trăm khi doanh thu thay đổi 1%. Định phí càng cao, DOL càng lớn.
DOL = % thay đổi EBIT ÷ % thay đổi doanh thu = Tổng biên đóng góp ÷ EBIT
Ở mức 8.000 máy, Thành An có tổng biên đóng góp 16.000 triệu đồng, EBIT 4.000 triệu đồng, nên DOL bằng 4.
So sánh với Công ty Phú Gia giả định: cùng doanh thu 40.000 triệu và EBIT 4.000 triệu, nhưng định phí chỉ 4.000 triệu và biến phí chiếm 80% doanh thu.
| Kịch bản doanh thu | Doanh thu (triệu đồng) | EBIT Thành An (DOL = 4) | EBIT Phú Gia (DOL = 2) |
|---|---|---|---|
| Giảm 10% | 36.000 | 2.400 | 3.200 |
| Cơ sở | 40.000 | 4.000 | 4.000 |
| Tăng 10% | 44.000 | 5.600 | 4.800 |
| Thay đổi EBIT | ±10% | ±40% | ±20% |
Doanh thu tăng 10%, EBIT Thành An tăng 40% còn Phú Gia tăng 20%. Khi doanh thu giảm 10%, Thành An mất 40% EBIT.
DOL bằng nghịch đảo của biên an toàn: Thành An có biên an toàn 25% nên DOL bằng 4; Phú Gia có biên an toàn 50% nên DOL bằng 2.
DOL không phải hằng số: nó rất lớn ngay sau điểm hòa vốn và giảm dần khi sản lượng tăng xa điểm này.
DOL nhân với đòn bẩy tài chính (DFL) cho ra đòn bẩy tổng (DTL). Doanh nghiệp DOL cao nên thận trọng hơn khi quyết định cấu trúc vốn và đòn bẩy tài chính.
Ví dụ Công ty Thành An: giảm giá 5% cần thêm bao nhiêu sản lượng?
Giảm giá 5% buộc Thành An bán thêm khoảng 14,3% sản lượng, từ 8.000 lên 9.143 máy, chỉ để giữ EBIT 4.000 triệu đồng.
Lý do là phần giảm giá trừ thẳng vào biên đóng góp. Giá giảm 0,25 triệu, biên đóng góp từ 2,0 xuống 1,75 triệu đồng/máy, tức giảm 12,5%.
Sản lượng cần đạt = (Chi phí cố định + EBIT mục tiêu) ÷ Biên đóng góp đơn vị mới
= (12.000 + 4.000) ÷ 1,75 ≈ 9.143 máy
Bảng dưới giữ nguyên biến phí và định phí; sản lượng hòa vốn làm tròn lên số máy nguyên.
| Kịch bản | Giá bán (triệu/máy) | Sản lượng (máy) | Doanh thu (triệu đồng) | Biên đóng góp (triệu đồng) | EBIT (triệu đồng) | Hòa vốn (máy) |
|---|---|---|---|---|---|---|
| Cơ sở | 5,00 | 8.000 | 40.000 | 16.000 | 4.000 | 6.000 |
| Giảm giá 5%, sản lượng không đổi | 4,75 | 8.000 | 38.000 | 14.000 | 2.000 | 6.858 |
| Giảm giá 5%, sản lượng tăng 10% | 4,75 | 8.800 | 41.800 | 15.400 | 3.400 | 6.858 |
| Giảm giá 5%, sản lượng giữ EBIT | 4,75 | 9.143 | 43.429 | 16.000 | 4.000 | 6.858 |
| Tăng giá 5%, sản lượng giảm 8% | 5,25 | 7.360 | 38.640 | 16.560 | 4.560 | 5.334 |
Giảm giá mà sản lượng không đổi làm EBIT giảm một nửa, dù doanh thu chỉ giảm 5%. Kể cả khi sản lượng tăng 10%, EBIT vẫn hụt 600 triệu đồng.
Chiều ngược lại, tăng giá 5% chỉ cần sản lượng không thấp hơn khoảng 7.112 máy, tức được phép mất tối đa 11,1% sản lượng mà EBIT không giảm.
Sản lượng cần tăng khi giảm giá d% = d ÷ (Tỷ lệ biên đóng góp − d)
Biên đóng góp càng mỏng thì giảm giá càng đắt. Xem thêm cách định giá bán sản phẩm có lãi từ giá vốn.
Điểm hòa vốn tiền mặt và doanh thu cho lợi nhuận mục tiêu tính ra sao?
Điểm hòa vốn tiền mặt (cash break-even) loại chi phí cố định không chi tiền, chủ yếu là khấu hao, khỏi tử số để tìm sản lượng giữ dòng tiền hoạt động không âm.
Sản lượng hòa vốn tiền mặt = (Chi phí cố định − Khấu hao) ÷ Biên đóng góp đơn vị
Định phí 12.000 triệu đồng của Thành An có 2.000 triệu khấu hao. Hòa vốn tiền mặt là 10.000 ÷ 2,0 = 5.000 máy, tương đương doanh thu 25.000 triệu đồng.
Từ 5.000 đến 6.000 máy, Thành An lỗ kế toán nhưng chưa âm tiền hoạt động. Trên thực tế, nên cộng thêm vào tử số nợ gốc và lãi vay phải trả.
Với lợi nhuận mục tiêu, cộng EBIT mong muốn vào chi phí cố định. Mục tiêu EBIT 6.000 triệu đồng đòi hỏi Thành An bán 18.000 ÷ 2,0 = 9.000 máy.
Doanh thu mục tiêu = (Chi phí cố định + EBIT mục tiêu) ÷ Tỷ lệ biên đóng góp = 18.000 ÷ 40% = 45.000 triệu đồng
Các con số này nên đi thẳng vào chỉ tiêu khi lập kế hoạch tài chính và ngân sách, thay vì đặt doanh thu tách rời cấu trúc chi phí.
Dùng điểm hòa vốn ra quyết định giá, mở rộng, cắt chi phí thế nào và giới hạn ở đâu?
Điểm hòa vốn giúp so sánh các phương án bằng một thước đo chung: mỗi quyết định làm sản lượng hòa vốn và biên an toàn thay đổi bao nhiêu.
- Quyết định giá: trước mỗi khuyến mãi, tính sản lượng cần tăng theo công thức d ÷ (tỷ lệ biên đóng góp − d).
- Mở rộng: dây chuyền mới thêm 3.000 triệu định phí đẩy hòa vốn của Thành An lên 7.500 máy; ở 8.000 máy, biên an toàn còn 6,25% và DOL lên 16.
- Cắt định phí: giảm 1.000 triệu đưa hòa vốn về 5.500 máy, nhưng cần phân biệt lãng phí với năng lực cốt lõi.
- Giảm biến phí: giảm 0,1 triệu đồng/máy đưa hòa vốn về 5.715 máy.
Sau khi triển khai, tách chênh lệch thực tế theo giá, sản lượng và cơ cấu bằng kỹ thuật phân tích chênh lệch ngân sách.
Giới hạn của phương pháp
Mô hình hòa vốn giả định quan hệ tuyến tính và chỉ đúng trong phạm vi hoạt động, với các giả định chính sau.
- Giá bán và biến phí đơn vị được coi là cố định.
- Định phí thường tăng theo bậc thang khi vượt công suất.
- Cơ cấu bán hàng được giả định không đổi.
- Phản ứng của đối thủ trước thay đổi giá không nằm trong công thức.
Những sai lầm thường gặp
Phần lớn sai lầm khi dùng điểm hòa vốn nằm ở dữ liệu đầu vào và cách đọc kết quả, không nằm ở bản thân công thức.
- Phân loại chi phí theo tài khoản thay vì theo hành vi, khiến chi phí hỗn hợp bị xếp trọn vào một nhóm.
- Dùng giá vốn hàng bán thay cho biến phí, trong khi giá vốn chứa khấu hao và lương cố định của nhà máy.
- Quên biến phí ngoài sản xuất như hoa hồng, phí sàn thương mại điện tử, phí giao hàng.
- Đánh giá khuyến mãi bằng doanh thu thay vì biên đóng góp, nên doanh số tăng mà lợi nhuận giảm.
- Coi DOL là hằng số cho mọi mức sản lượng, dù DOL thay đổi mạnh quanh điểm hòa vốn.
- Bỏ qua cơ cấu sản phẩm khi tính hòa vốn cho doanh nghiệp nhiều dòng hàng.
Câu hỏi thường gặp
Điểm hòa vốn khác thời gian hoàn vốn thế nào?
Điểm hòa vốn đo sản lượng cần đạt trong một kỳ để EBIT bằng 0. Thời gian hoàn vốn đo số năm để dòng tiền thu hồi vốn đầu tư của dự án.
Nên tính điểm hòa vốn theo tháng hay theo năm?
Kế hoạch chiến lược thường tính theo năm. Doanh nghiệp mùa vụ nên tính thêm theo tháng, vì cả năm hòa vốn vẫn có tháng thiếu tiền.
DOL cao là tốt hay xấu?
DOL cao không tốt hay xấu tự thân. Nó khuếch đại lợi nhuận khi doanh thu tăng và khuếch đại thua lỗ khi doanh thu giảm, nên hợp với nhu cầu ổn định.
Doanh nghiệp dịch vụ tính điểm hòa vốn thế nào?
Cách tính tương tự, chỉ thay đơn vị sản phẩm bằng giờ công, hợp đồng hoặc khách hàng. Cần xác định rõ phần chi phí nhân sự nào thực sự biến đổi theo khối lượng.
Nguồn tham khảo
- Cost-volume-profit analysis – ACCA, 2018
- Estimate a Variable and Fixed Cost Equation and Predict Future Costs – OpenStax, Rice University, 2019
- Calculate a Break-Even Point in Units and Dollars – OpenStax, Rice University, 2019
- Calculate and Interpret a Company’s Margin of Safety and Operating Leverage – OpenStax, Rice University, 2019
- Break-Even Analysis – Corporate Finance Institute (CFI), 2020
- Degree of Operating Leverage – Corporate Finance Institute (CFI), 2020
Đọc tiếp
- Định giá bán sản phẩm: từ giá vốn đến giá bán có lãi
- Cấu trúc vốn: đòn bẩy tài chính, cách tính WACC và mức vay an toàn
- Kiểm soát chi phí doanh nghiệp
- Phân tích chênh lệch ngân sách
Bài viết mang tính kiến thức tham khảo, không phải tư vấn tài chính hay đầu tư. Số liệu của Công ty Thành An, Minh Phát và Phú Gia là giả định để minh họa.
 Khóa sổ cuối tháng: quy trình, lịch đối chiếu và cách rút ngắn từ 10 xuống 5 ngày
 Phân tích chênh lệch ngân sách: ngân sách linh hoạt, chênh lệch giá, lượng và cách báo cáo CEO
 Thẩm định dự án đầu tư: NPV, IRR, thời gian hoàn vốn và khi nào các chỉ số mâu thuẫn